Manifestations du 17 octobre : ce que peuvent faire les assureurs
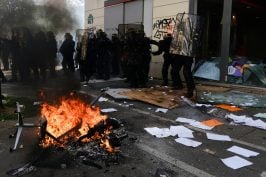
A la suite des violences urbaines du 17 octobre 2026, une cellule interministérielle de crise s’est réunie deux jours plus tard. A l’issue de la réunion, le premier ministre Sébastien Lecornu a demandé aux assureurs d’accélérer les expertises et le versement d’acomptes. De leurs côtés, les assureurs promettent d’accélérer les indemnisations et de faciliter le versement d’acomptes. Mais entre contraintes d’expertise, règles contractuelles et limites de la garantie des émeutes, leur bonne volonté ne suffit pas toujours.

Publié le | Modifié le


Par Luc Mayaux, Professeur émérite de l’Université Jean Moulin (Lyon III)
Quelle réponse des assureurs ?
Pour répondre aux souhaits du premier ministre, Florence Lustman, présidente de France Assureurs (l’organisation professionnelle de l’assurance) a déclaré que « Les assureurs sont pleinement mobilisés pour accompagner leurs assurés et leur apporter des réponses concrètes ».
Trois réponses sont indiquées :
« – Porter à 30 jours le délai de déclaration de sinistre, généralement fixé à 5 jours ouvrés dans les contrats d’assurance ;
– Accélérer l’indemnisation, en lien étroit avec les cabinets d’expertise, afin d’organiser rapidement les visites et de traiter en priorité les situations les plus sensibles ;
– Faciliter le versement d’acomptes pour faire face aux situations les plus difficiles. »
La suppression des franchises est également évoquée par la presse spécialisée. Cette panoplie de mesures n’est pas une réelle surprise. Chaque fois qu’un événement majeur survient, les assureurs activent des cellules de crise et se montrent plus accommodants que d’ordinaire avec les procédures contractuelles de règlement des sinistres. Pour autant, ces mesures ne sont pas la panacée. Leur mise en œuvre se heurte à certains obstacles.
Quelle efficacité pratique ?
Sur un plan pratique, l’accélération des règlements d’indemnités se heurte au recours à des expertises. Celles-ci sont indispensables, sauf parfois pour le financement de mesures de sauvegarde ou de sauvetage (par exemple pour protéger les marchandises en stock, spécialement quand elles sont périssables, où il y a alors urgence absolue). Or, même si les experts sont eux-mêmes mobilisés face à ce genre d’événement massif, ils ne sont pas suffisamment nombreux pour visiter au même moment tous les lieux sinistrés. Il faut nécessairement prioriser. Mais, selon quels critères ? Tous les commerçants victimes de vols ou de dégradations, et dont activité s’est arrêtée, souhaitent légitimement que l’on s’intéresse particulièrement à leur sort. Le rôle de l’intermédiaire d’assurance (agent général, courtier) est ici essentiel. C’est lui qui est le mieux à même d’avertir l’assureur de la gravité de la situation de tel assuré et d’agir au plus vite en ce qui le concerne. On perçoit ici l’avantage de ce canal de distribution, surtout quand on a affaire à un intermédiaire de proximité (« l’agent du coin ») qui connaît bien ses clients.
Cela dit, l’expertise n’est pas toujours possible (quand, par exemple, l’expert ne peut accéder aux locaux du fait de l’existence d’un périmètre de sécurité). Or, le versement d’acomptes lui est subordonné. Même si l’assureur prend la précaution de déclarer que ce versement ne vaut pas, de sa part, reconnaissance de garantie, il faut au minimum que celle-ci soit susceptible de jouer. Or, pour le savoir, il ne convient pas seulement de se référer au contrat. Il est nécessaire de vérifier sur place si a priori, il y adéquation du sinistre aux stipulations de celui-ci.
Quels obstacles juridiques ?
Sur ce point, il faut distinguer entre les propositions faites par les assureurs, étant entendu que chacun d’eux conserve une marge de liberté dans la gestion de ses sinistres.
– En ce qui concerne l’augmentation du délai pour déclarer le sinistre, elle ne pose pas de problème. Les délais légaux (5 jours ouvrés dans le cas général, 2 jours ouvrés pour le vol : C. assur., art. L. 113-2) ne sont que des minima. L’ordre public ne s’oppose pas à ce qu’ils soient allongés par contrat ou même, comme ici, hors du contrat. Dans ce dernier cas, l’admission par l’assureur d’un éventuel dépassement du délai vaut renonciation à invoquer une éventuelle déchéance, qui serait stipulée par une clause du contrat.
– En ce qui concerne la procédure de règlement des sinistres proprement dite, elle est parfois décrite précisément par le contrat (qui prévoit, par exemple, le recours à une expertise amiable effectuée par l’expert de la compagnie, suivie éventuellement d’une contre-expertise). De la part de l’assureur, s’affranchir de la loi contractuelle en recourant, au moins pour le versement d’acomptes, à une procédure sommaire, n’est pas un problème dès lors que c’est en faveur de l’assuré. Quant à la loi « tout court », elle reste silencieuse sur le règlement des sinistres. Le nouvel article L. 121-8 du Code des assurances, issu de la loi n° 2026-43 du 26 mai 2026 de simplification de la vie économique, qui organise désormais ce règlement, n’est pas encore applicable, faute de parution de son décret d’application.
– En ce qui concerne une éventuelle renonciation aux franchises contractuelles et, plus généralement, à des stipulations restrictives de la garantie (dans son contenu ou son montant), elle s’affranchit ouvertement de la loi contractuelle. L’application de celle-ci justifie parfois un refus de garantie. En particulier, pour les émeutes, elles ne sont pas couvertes sauf convention contraire (C. assur., art. L. 121-8). La nouvelle garantie obligatoire des émeutes, prévue par la loi n° 2026-103 du 19 février 2026, de finances pour 2026 (C. assur., art. L. 12-11-1 à L. 12-11-3), n’est pas encore applicable, en l’absence de décret d’application. De la part de l’assureur, le fait de les garantir alors qu’il n’y était pas tenu contractuellement, ou à un degré moindre, le fait de renoncer à une franchise contractuelle, constitue donc de sa part un geste commercial. Dans l’absolu, cela ne lui est pas interdit (encore que les règles prudentielles pourraient s’y opposer si un tel geste devait menacer la solvabilité de la compagnie). Mais, en pratique, il peut se heurter à l’opposition de son réassureur, ce qui l’obligerait à supporter la charge entière du sinistre. On fera peut-être exception de l’hypothèse où les pouvoirs publics « tordraient le bras » des assureurs en leur imposant de faire un geste contre leur gré. Le principe du partage de sort entre l’assureur et le réassureur trouverait alors application et le réassureur serait tenu.
En définitive, et malgré la bonne volonté des assureurs, l’assurance ne peut pas tout, contrairement à ce que semblent penser régulièrement les pouvoirs publics (v., à propos des incendies de l’été, l’injonction faite aux assureurs par le même premier ministre). Elle est avant tout une technique fondée sur la mutualisation des risques. Cela complique le rôle social qu’on souhaite légitimement lui conférer.